Domain wassermenge.de kaufen?
Wir ziehen mit dem Projekt
wassermenge.de um.
Sind Sie am Kauf der Domain
wassermenge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wassermenge.de kaufen?
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
Ähnliche Suchbegriffe für Verlustvortrag
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Wasserversorgung 2, Fachbücher von DIN e.V.Bei dem DIN-Taschenbuch 12/2 handelt es sich um die Fortführung des vorhergehenden DIN-Taschenbuchs 62/1. Es bietet interessierten Personenkreisen die benötigten Dokumente für Planung und Bau von Wasserversorgungsanlagen. Die in diesem umfangreichen Normenkompendium enthaltenen Dokumente decken ein grosses Themenspektrum ab, das von Werkstoffanforderungen und Prüfbescheinigungen über Symbole und Einheiten, Masse und technische Lieferbedingungen bis hin zu Lebenszykluskosten und Lagerung reicht. In dem rund 750 Seiten starken und 21 Dokumente umfassenden Werk finden Planende und Praktikerinnen alle wichtigen Informationen, die für Auswahl und Ausführung erforderlich sind und ein fachgerechtes Vorgehen ermöglichen. Das DIN-Taschenbuch 12/2 gliedert sich in folgende Bereiche: allgemeine Normen, Gussrohre, Stahlbetonrohre, Stahlrohre. Hinzugefügt wurde zudem ein ergänzendes Titelverzeichnis relevanter Arbeits- und Merkblätter des DVGW (Deutsche Vereinigung des Gas- und Wasserfachs e. V.). Das Buch richtet sich an Ingenieurs- und Planungsbüros, Prüfende und Behörden, Herstellerbetriebe im Bereich Rohre und Rohrverbindungen sowie spezialisierte Transport- und Logistikunternehmen.253,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
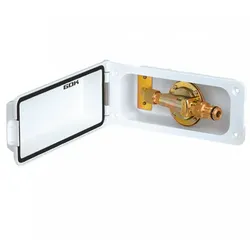
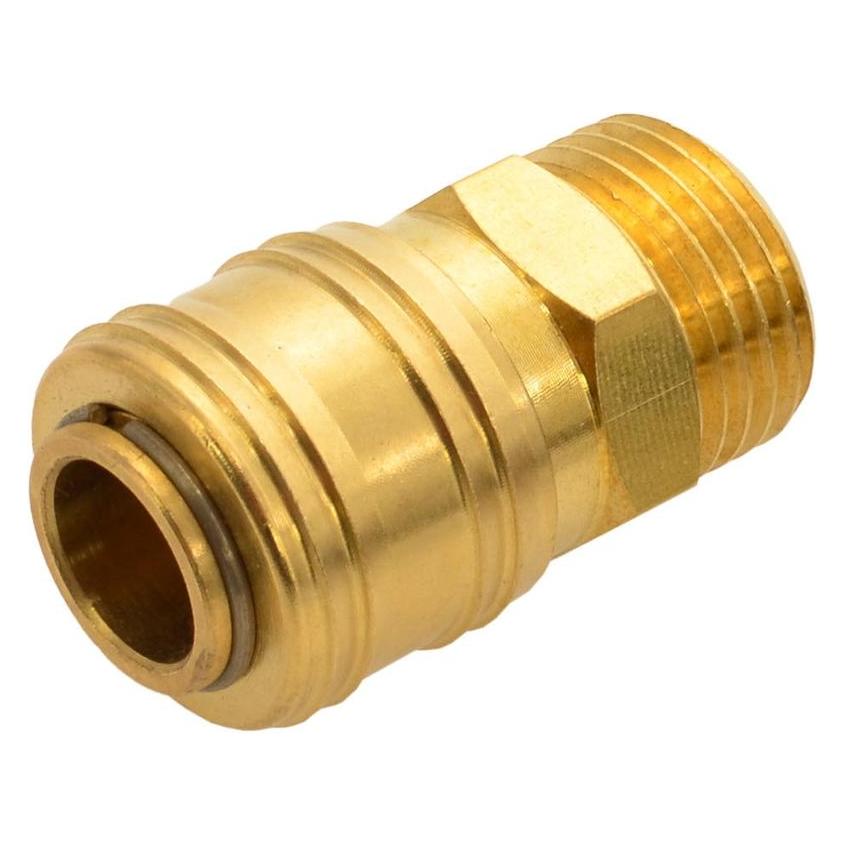
GOK Außenanschluss für die externe WasserversorgungZur Verwendung im Freien bzw. zum Anschluss einer außenliegenden Dusche oder des Fahrzeugs an einer Wasserversorgung. Öffnen des Ventils nur bei angeschlossener Schlauchleitung möglich. Steckkupplungen SKU für Wasser in unverwechselbaren Ausführungen. Außenanschluss für die externe Wasserversorgung mit Wasserregler Werkstoffe: Trinkwasser geeignet Hinweis Für die Montage der Versorgungsklappe an die Außenwand des Fahrzeugs wird ein Karosserieausschnitt von 155 x 65 mm benötigt!74,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wie entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit positiven Gewinnen aus anderen Jahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuerbilanz des Unternehmens ausgewiesen und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es dem Unternehmen, in Zukunft weniger Steuern zu zahlen, da die Verluste aus früheren Jahren gegengerechnet werden können. Dadurch wird die steuerliche Belastung des Unternehmens verringert und die Liquidität gestärkt. **
-
Wird Verlustvortrag automatisch berücksichtigt?
Wird Verlustvortrag automatisch berücksichtigt? In der Regel wird der Verlustvortrag automatisch bei der Veranlagung berücksichtigt, sofern er in der Steuererklärung angegeben wurde. Es ist wichtig, alle relevanten Informationen und Belege zur Verfügung zu stellen, damit das Finanzamt den Verlustvortrag korrekt berücksichtigen kann. Falls der Verlustvortrag nicht automatisch berücksichtigt wurde, sollte man sich an das Finanzamt wenden und den Sachverhalt klären. Es ist ratsam, sich im Zweifelsfall von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt berücksichtigt wird. **
-
Kann ein Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel, wenn die gesetzliche Frist für die Verrechnung abgelaufen ist oder wenn das Unternehmen aufgelöst wird. Es ist wichtig, den Verlustvortrag regelmäßig zu überprüfen und sicherzustellen, dass er innerhalb der gesetzlichen Frist genutzt wird. In einigen Fällen kann auch eine Änderung der Eigentumsverhältnisse dazu führen, dass der Verlustvortrag verfällt. Es ist ratsam, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag nicht verfällt. **
Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **
Welches Formular für Verlustvortrag?
Welches Formular benötige ich, um einen Verlustvortrag geltend zu machen? Gibt es spezielle Anforderungen oder Voraussetzungen, die ich beachten muss? Wo kann ich das entsprechende Formular erhalten und wie muss ich es ausfüllen? Gibt es Fristen, die ich einhalten muss, um den Verlustvortrag zu beantragen? Wer kann mir bei Fragen oder Unklarheiten bezüglich des Formulars weiterhelfen? **
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Einführung in die Wasserversorgung, FachbücherDas Fachbuch "Einführung in die Wasserversorgung" bietet eine umfassende Analyse der komplexen Thematik der Trinkwasserversorgung. Es richtet sich an Fachleute aus verschiedenen Disziplinen, die in diesem Bereich tätig sind oder sich weiterbilden möchten. Das Buch behandelt die rechtlichen Rahmenbedingungen, die wirtschaftlichen Aspekte sowie die technischen Grundlagen der Wasserversorgung. Dabei werden zentrale Themen wie die Gewinnung von Wasser, die Anforderungen an die Wasserqualität, die Aufbereitung, der Transport und die Verteilung von Wasser sowie die Hausinstallation detailliert erläutert. Die interdisziplinäre Herangehensweise ermöglicht es, die verschiedenen Facetten der Wasserversorgung zu verstehen und die Herausforderungen, die mit dieser wichtigen Aufgabe verbunden sind, zu bewältigen.75,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wasserversorgung 2, Fachbücher von DIN e.V.Bei dem DIN-Taschenbuch 12/2 handelt es sich um die Fortführung des vorhergehenden DIN-Taschenbuchs 62/1. Es bietet interessierten Personenkreisen die benötigten Dokumente für Planung und Bau von Wasserversorgungsanlagen. Die in diesem umfangreichen Normenkompendium enthaltenen Dokumente decken ein grosses Themenspektrum ab, das von Werkstoffanforderungen und Prüfbescheinigungen über Symbole und Einheiten, Masse und technische Lieferbedingungen bis hin zu Lebenszykluskosten und Lagerung reicht. In dem rund 750 Seiten starken und 21 Dokumente umfassenden Werk finden Planende und Praktikerinnen alle wichtigen Informationen, die für Auswahl und Ausführung erforderlich sind und ein fachgerechtes Vorgehen ermöglichen. Das DIN-Taschenbuch 12/2 gliedert sich in folgende Bereiche: allgemeine Normen, Gussrohre, Stahlbetonrohre, Stahlrohre. Hinzugefügt wurde zudem ein ergänzendes Titelverzeichnis relevanter Arbeits- und Merkblätter des DVGW (Deutsche Vereinigung des Gas- und Wasserfachs e. V.). Das Buch richtet sich an Ingenieurs- und Planungsbüros, Prüfende und Behörden, Herstellerbetriebe im Bereich Rohre und Rohrverbindungen sowie spezialisierte Transport- und Logistikunternehmen.253,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
-
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wie entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit positiven Gewinnen aus anderen Jahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuerbilanz des Unternehmens ausgewiesen und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es dem Unternehmen, in Zukunft weniger Steuern zu zahlen, da die Verluste aus früheren Jahren gegengerechnet werden können. Dadurch wird die steuerliche Belastung des Unternehmens verringert und die Liquidität gestärkt. **
Ähnliche Suchbegriffe für Verlustvortrag
-
GOK Außenanschluss für die externe WasserversorgungZur Verwendung im Freien bzw. zum Anschluss einer außenliegenden Dusche oder des Fahrzeugs an einer Wasserversorgung. Öffnen des Ventils nur bei angeschlossener Schlauchleitung möglich. Steckkupplungen SKU für Wasser in unverwechselbaren Ausführungen. Außenanschluss für die externe Wasserversorgung mit Wasserregler Werkstoffe: Trinkwasser geeignet Hinweis Für die Montage der Versorgungsklappe an die Außenwand des Fahrzeugs wird ein Karosserieausschnitt von 155 x 65 mm benötigt!74,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wasserversorgung, Fachbücher von Frank Hoffmann, Stefan GrubeExperten der Wasserversorgung müssen heute die komplexen biologischen, chemischen, physikalischen und hygienischen Grundlagen kennen. Das Lehr- und Fachbuch bietet dazu einen umfassenden und modernen Einblick in die gesamten Aufgaben der Wasserversorgung von der Gewinnung über die Aufbereitung bis zur Verteilung. Einen Schwerpunkt bildet die Siedlungswasserwirtschaft. Die 14. Auflage wurde überarbeitet und zu allen EU- und deutschen Normen sowie dem technischen Regelwerk aktualisiert. Zur besseren Anschaulichkeit sind alle Bilder einheitlich überarbeitet worden.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Osmancevic, Esad: Wasserversorgung und KlimawandelWasserversorgung und Klimawandel , Tatsache ist, dass es in vielen Regionen bereits Probleme gibt, den maximalen Wasserverbrauch in den Sommermonaten zu decken. Um sich den Auswirkungen des Klimawandels auf die Wasserversorgung zu stellen, bedarf es eines erhöhten Schutzes der Ressource sowie eines verbesserten Monitorings zur frühzeitigen Erkennung von problematischen Veränderungen der Parameter in der Trinkwasserversorgung. Ziel des hier veröffentlichten Forschungsprojekts ist es, die klimarelevanten Auswirkungen auf die Trinkwasserversorgung im Raum Süddeutschland zu identifizieren und deren bisherige Auswirkungen zu bewerten. Des Weiteren stellt dieses Forschungsprojekt eine Grundlage für Prognosemodelle dar. Durch eine Datenerhebung bei insgesamt 73 Wasserversorgungsunternehmen aus Bayern, Baden-Württemberg, Rheinland-Pfalz, Saarland und Hessen wurden die Auswirkungen analysiert, die im Zeitraum 2010-2021 bereits festzustellen waren. Durch Gegenüberstellung mit Wetterdaten werden die Zusammenhänge mit wasserversorgungsrelevanten Parametern identifiziert und beschrieben. Diese Ergebnisse bieten die Grundlage und zugleich Chance, um frühzeitig (Gegen-)Maßnahmen zum Schutz der Trinkwasserversorgung ergreifen zu können. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Erscheinungsjahr: 20240508, Titel der Reihe: gwf-Reihe Praxiswissen##, Autoren: Osmancevic, Esad~Hüsam, Selina~Gerigk, Marcel, Seitenzahl/Blattzahl: 128, Keyword: Trinkwasser; Wasserbedarf; Monitoring; Wetter; Ressource, Fachschema: Management / Umwelt~Umweltmanagement~Wasserversorgung, Fachkategorie: Wasserversorgung und -aufbereitung, Warengruppe: TB/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 299, Breite: 211, Höhe: 10, Gewicht: 567, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Verlustvortrag automatisch berücksichtigt?
Wird Verlustvortrag automatisch berücksichtigt? In der Regel wird der Verlustvortrag automatisch bei der Veranlagung berücksichtigt, sofern er in der Steuererklärung angegeben wurde. Es ist wichtig, alle relevanten Informationen und Belege zur Verfügung zu stellen, damit das Finanzamt den Verlustvortrag korrekt berücksichtigen kann. Falls der Verlustvortrag nicht automatisch berücksichtigt wurde, sollte man sich an das Finanzamt wenden und den Sachverhalt klären. Es ist ratsam, sich im Zweifelsfall von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt berücksichtigt wird. **
-
Kann ein Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel, wenn die gesetzliche Frist für die Verrechnung abgelaufen ist oder wenn das Unternehmen aufgelöst wird. Es ist wichtig, den Verlustvortrag regelmäßig zu überprüfen und sicherzustellen, dass er innerhalb der gesetzlichen Frist genutzt wird. In einigen Fällen kann auch eine Änderung der Eigentumsverhältnisse dazu führen, dass der Verlustvortrag verfällt. Es ist ratsam, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag nicht verfällt. **
-
Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **
-
Welches Formular für Verlustvortrag?
Welches Formular benötige ich, um einen Verlustvortrag geltend zu machen? Gibt es spezielle Anforderungen oder Voraussetzungen, die ich beachten muss? Wo kann ich das entsprechende Formular erhalten und wie muss ich es ausfüllen? Gibt es Fristen, die ich einhalten muss, um den Verlustvortrag zu beantragen? Wer kann mir bei Fragen oder Unklarheiten bezüglich des Formulars weiterhelfen? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.